정기예금은 목돈을 정해진 기간 동안 은행에 맡기고 약정한 금리대로 이자를 받는 상품입니다. 예적금 만기가 다가온 분들이나 퇴직금, 전세 보증금처럼 큰돈을 잠시 굴려야 하는 분들이 은행마다 이자가 얼마나 다른지 많이 찾아봅니다.
같은 1년짜리 상품이라도 기본금리와 우대 조건에 따라 만기 때 손에 쥐는 이자가 달라지고, 화면에 크게 적힌 숫자가 내 금리가 아닌 경우도 많습니다. 이번 글에서는 공식 공시 사이트 활용법부터 조건 비교 요령, 세후 이자 계산까지 정리해 드립니다.
1. 시중은행 정기예금 금리 비교, 공식 확인처부터
여러 금융사 앱을 하나씩 열어 금리를 확인하면 시간이 오래 걸리고 기준 날짜도 제각각이라 정확한 금리 비교가 어렵습니다. 그래서 금융 당국과 협회가 각 은행에서 받은 자료를 한곳에 모아 보여주는 공시 서비스를 먼저 활용하는 것이 효율적입니다.
대표 창구는 금융감독원의 금융상품 한눈에와 은행연합회 소비자포털입니다. 두 곳 모두 무료로 열람할 수 있고, 시중은행과 지방은행, 인터넷은행 상품을 한 화면에서 금리 비교하실 수 있습니다.
저축은행 상품까지 함께 보고 싶은 분들이라면 저축은행중앙회 공시 화면을 추가로 비교하면 됩니다. 다만 공시 자료는 특정 기준일 시점의 수치라서 특판처럼 수시로 바뀌는 상품은 은행 앱에서 한 번 더 확인하는 편이 훨씬 안전합니다.
- 금융상품 한눈에 : finlife.fss.or.kr
- 은행연합회 소비자포털 :portal.kfb.or.kr

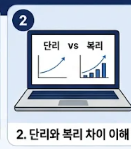

2. 기본금리와 우대금리, 무엇이 다를까
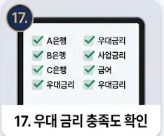
공시 목록을 처음 보면 맨 위의 가장 높은 숫자에 먼저 눈이 가기 쉽지만, 그 수치는 여러 조건을 모두 채웠을 때만 주는 최고금리인 경우가 대부분입니다. 실제로 받을 이자를 가늠하려면 조건 없이 적용되는 기본금리부터 확인해야 합니다.
우대금리는 급여 이체, 카드 사용 실적, 첫 거래 고객 여부, 마케팅 수신 동의 같은 요건을 충족할 때 기본금리 위에 추가로 더해집니다. 예를 들어 기본 연 2.5%에 우대 0.5%포인트라면, 조건 하나라도 놓치면 2.5%대만 받게 될 수 있습니다.
주거래 은행에서 이미 급여를 받고 카드를 쓰고 있다면 우대 조건을 별다른 노력 없이 채울 수 있어 유리합니다. 반대로 새로 계좌를 터야 하는 은행이라면 실적 유지 부담까지 감안해 기본금리 위주로 비교해 판단하는 것이 좋습니다.
3. 가입 기간과 금액에 따른 정기예금 선택
같은 은행 안에서도 가입 기간에 따라 금리가 달라지므로, 맡긴 돈을 언제 다시 꺼내 써야 하는지부터 정해 두는 것이 순서입니다. 금리가 내려갈 것으로 보이는 시기에는 기간을 길게, 오를 것 같다면 짧게 잡는 방식을 많은 분들이 택합니다.
공시 화면에서 기간을 12개월, 24개월처럼 바꿔 가며 조회해 비교하면 기간별 금리 차이가 바로 보입니다. 예금자보호 한도는 2025년 9월부터 금융회사별 원금과 이자를 합쳐 1억 원이므로, 이를 넘는 목돈은 여러 곳에 나누는 것이 좋습니다.
1년 안에 쓸 돈이 일부 섞여 있다면 하나의 큰 예금보다 금액을 쪼개 만기를 다르게 두면 중도해지 손실을 줄일 수 있습니다. 시중 은행보다 높은 금리를 원하는 분들은 저축은행을 섞되 보호 한도 안에서 분산하는 방식이 무난합니다.
4. 은행별 금리 비교 실전 순서와 이자 계산
막상 조회 화면에 들어가면 상품 수가 많아 어디서부터 봐야 할지 막막할 수 있으므로, 미리 순서를 정해 두면 한결 수월합니다. 특히 금액과 기간을 같은 조건으로 맞춰 놓고 보아야 은행별 금리 비교 결과가 정확하게 드러납니다.
금융상품 한눈에에서 공시정보 메뉴의 정기예금을 고른 뒤, 저축 예정 금액과 기간을 입력하고 결과를 기본금리 순으로 정렬합니다. 이후 상위 몇 개 예금 상품의 우대 조건만 열어 내가 채울 수 있는 항목인지 비교해 보면 후보가 금방 좁혀집니다.
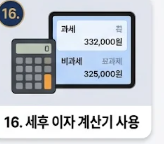
이자 계산을 해 보면 판단이 쉬워지는데, 1,000만 원을 연 3.0% 단리로 12개월 맡기면 세전 이자는 30만 원입니다. 여기서 이자소득세 15.4%인 46,200원을 빼면 실수령 이자는 253,800원이어서 세후 이자 기준의 금리 비교가 정확합니다.
5. 시중은행 예금 가입 전 체크 포인트
가입 버튼을 누르기 직전에는 공시 화면의 금리 비교 결과가 그대로 적용되는지 마지막으로 꼼꼼히 점검해야 합니다. 시장 상황에 따라 은행이 수시로 금리를 조정하고, 특판 상품은 정해진 한도가 차면 예고 없이 판매가 끝나기도 합니다.
예금을 중도해지하면 약정 이율보다 크게 낮은 중도해지 이율이 적용되고, 만기 후 찾지 않고 두면 만기 후 이율이 붙어 이자가 줄어듭니다. 자동 재예치 기능이 있는지, 만기 알림을 받을 수 있는지도 상품설명서에서 함께 살펴보면 좋습니다.
대출이 남은 분들이라면 은행연합회 소비자포털에서 대출 금리도 확인해, 예금 이자보다 대출 이자가 크면 두 이자를 비교해 상환을 먼저 고려하는 편이 낫습니다. 최종 금리와 우대 요건은 해당 은행 공식 앱이나 창구에서 다시 확인하고 가입하시기 바랍니다.